Monev BPK di PKBM Kusalamitra, Evaluasi Administrasi dan Penganggaran Dana BOP
Monev BPK di PKBM Homeschooling Kusalamitra, Evaluasi Administrasi dan Pengelolaan Dana BOP
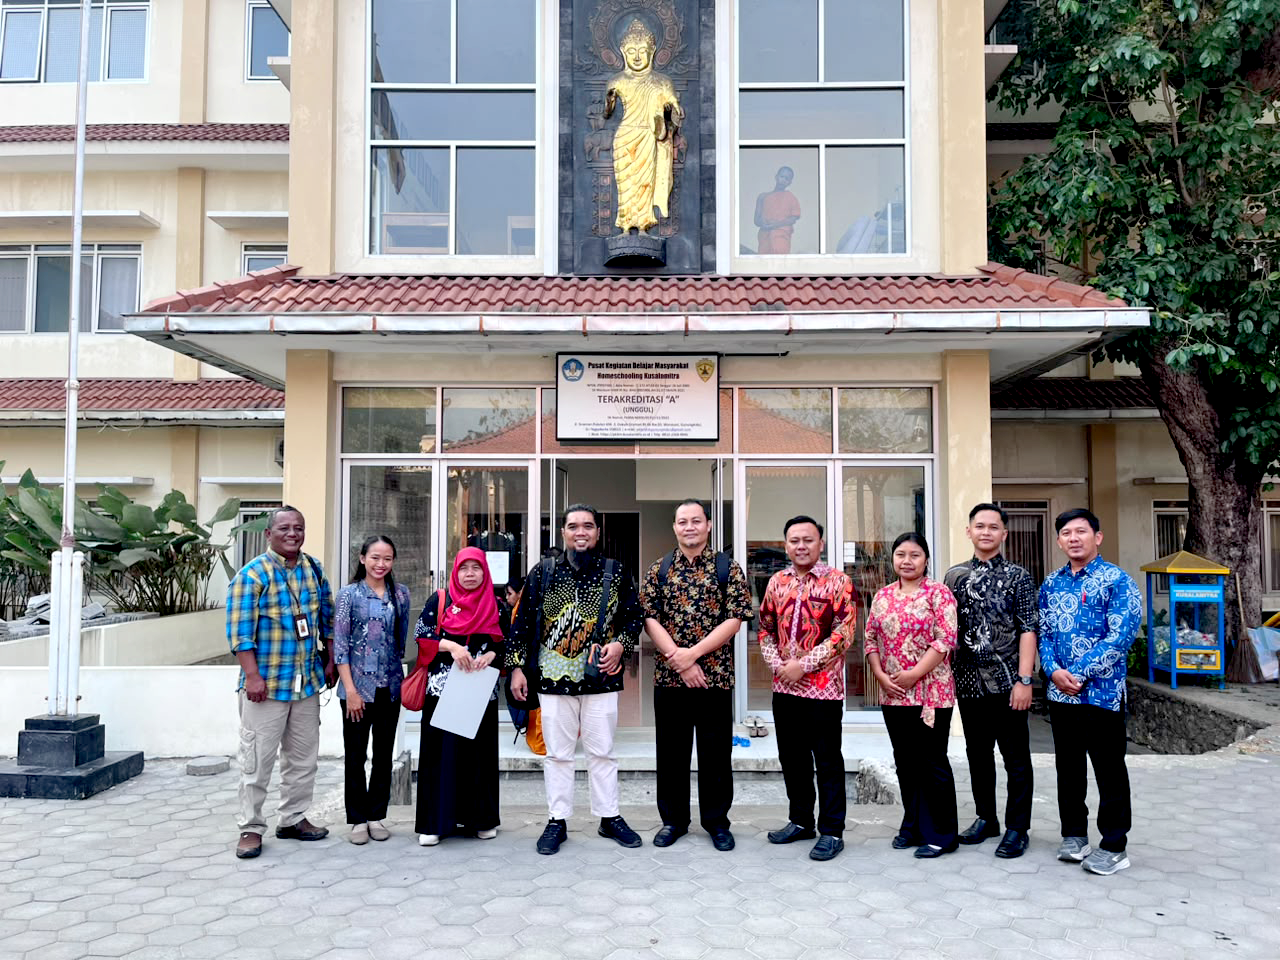
PKBM Homeschooling Kusalamitra mendapatkan kunjungan dalam rangka kegiatan Monitoring dan Evaluasi (Monev) dari Badan Pemeriksa Keuangan (BPK) pada 11 September 2026. Kegiatan tersebut menjadi bagian penting dalam melihat tata kelola administrasi satuan pendidikan serta proses perencanaan dan pengelolaan Dana Bantuan Operasional Penyelenggaraan (BOP) pada lembaga pendidikan kesetaraan.
Dalam kegiatan Monitoring dan Evaluasi tersebut, hadir Bapak Arif Budaya dan Ibu Suharni dari BPK. Pelaksanaan kegiatan juga didampingi oleh Bapak S. Ari Wibowo selaku Irda Gunungkidul serta Bapak Wakiman dari Dinas Pendidikan. Kehadiran berbagai pihak tersebut menjadi bagian dari upaya bersama untuk melihat dan memberikan evaluasi terhadap penyelenggaraan administrasi serta pengelolaan program dan anggaran di satuan pendidikan.
Bagi PKBM Homeschooling Kusalamitra, kegiatan Monev ini menjadi kesempatan untuk melakukan evaluasi terhadap berbagai dokumen dan proses administrasi yang selama ini digunakan dalam mendukung penyelenggaraan pendidikan. Selain melihat kelengkapan administrasi, kegiatan tersebut juga memberikan ruang bagi lembaga untuk mendapatkan masukan mengenai pengelolaan anggaran Dana BOP agar dapat dilaksanakan secara lebih tertib, terencana, dan dapat dipertanggungjawabkan.
Evaluasi Administrasi Menjadi Bagian Penting dalam Tata Kelola PKBM
Administrasi merupakan salah satu unsur penting dalam penyelenggaraan satuan pendidikan. Kelengkapan dan keteraturan dokumen menjadi bagian yang tidak terpisahkan dari pelaksanaan program pendidikan karena setiap kegiatan yang dilakukan lembaga perlu memiliki dasar perencanaan, pelaksanaan, serta dokumentasi yang jelas.
Dalam kegiatan Monev, aspek administrasi lembaga menjadi salah satu perhatian. Hal tersebut mencakup dokumen kelembagaan seperti surat keputusan pendirian dan izin operasional, profil lembaga, serta data pokok pendidikan dan Nomor Pokok Sekolah Nasional (NPSN). Dokumen-dokumen tersebut menjadi bagian dari identitas dan dasar penyelenggaraan satuan pendidikan.
Selain dokumen kelembagaan, data terkait penyelenggaraan Pendidikan Kesetaraan Paket A, Paket B, dan Paket C juga menjadi bagian penting dalam administrasi. Data peserta didik, baik yang masih aktif maupun yang telah menyelesaikan pendidikan, perlu dikelola secara tertib sehingga dapat memberikan gambaran yang jelas mengenai kondisi dan penyelenggaraan program pendidikan di lembaga.
Administrasi peserta didik juga berkaitan dengan buku induk warga belajar, dokumen identitas peserta didik, serta berbagai dokumen pendukung lainnya. Penataan dokumen tersebut penting untuk memastikan bahwa data yang dimiliki lembaga tersusun dengan baik dan dapat digunakan sebagai bagian dari administrasi penyelenggaraan pendidikan.
Administrasi Pembelajaran Turut Menjadi Perhatian
Kegiatan Monitoring dan Evaluasi juga berkaitan dengan administrasi proses pembelajaran. Dokumen seperti daftar hadir, jadwal pembelajaran, dokumen pembelajaran, serta laporan monitoring pembelajaran merupakan bagian yang mendukung tertibnya pelaksanaan kegiatan belajar mengajar di satuan pendidikan.
Administrasi pembelajaran memiliki fungsi penting karena dapat memberikan gambaran mengenai pelaksanaan kegiatan pendidikan secara nyata. Melalui dokumentasi yang tertib, lembaga dapat melakukan pemantauan terhadap pelaksanaan pembelajaran sekaligus menjadi bahan evaluasi untuk meningkatkan kualitas layanan pendidikan bagi warga belajar.
Selain itu, aspek verifikasi dan validasi data peserta didik juga menjadi bagian yang perlu diperhatikan. Keselarasan antara data peserta didik dengan dokumen administrasi lembaga menjadi salah satu hal penting dalam mendukung pengelolaan program Pendidikan Kesetaraan secara tertib.
Proses Pembelajaran Nyata Menjadi Bagian Penting dari Pertanggungjawaban
Dalam penyelenggaraan pendidikan, pertanggungjawaban tidak hanya berkaitan dengan kelengkapan dokumen administrasi dan bukti penggunaan anggaran. Hal yang tidak kalah penting adalah memastikan bahwa anggaran yang digunakan benar-benar mendukung proses pembelajaran dan kegiatan pendidikan yang nyata. Setiap penggunaan Dana BOP pada prinsipnya perlu memiliki keterkaitan dengan program yang direncanakan dan kegiatan yang benar-benar dilaksanakan oleh lembaga.
Dengan demikian, antara perencanaan anggaran, pelaksanaan kegiatan, proses pembelajaran, dan dokumentasi perlu memiliki hubungan yang jelas. Apabila suatu kegiatan telah direncanakan dan mendapatkan dukungan anggaran, maka pelaksanaannya perlu dapat ditunjukkan melalui kegiatan nyata, administrasi pembelajaran, dokumentasi, serta bukti pendukung lainnya sesuai dengan kebutuhan lembaga.
Bagi satuan pendidikan nonformal seperti PKBM, proses pembelajaran dapat berlangsung dalam berbagai bentuk sesuai dengan program dan karakteristik peserta didik. Kegiatan pembelajaran di kelas, praktik keterampilan, kegiatan projek, pembelajaran berbasis pengalaman, kegiatan di luar kelas, maupun kegiatan lain yang mendukung pencapaian tujuan pendidikan merupakan bagian dari proses pendidikan yang perlu dikelola dan didokumentasikan dengan baik.
Dokumentasi kegiatan menjadi penting karena dapat memberikan gambaran bahwa program yang telah direncanakan tidak hanya tercantum dalam dokumen administrasi, tetapi benar-benar dilaksanakan dan memberikan pengalaman belajar kepada warga belajar. Oleh karena itu, lembaga perlu membangun keterkaitan antara dokumen perencanaan, jadwal kegiatan, daftar hadir, materi atau perangkat pembelajaran, hasil kegiatan, dokumentasi pelaksanaan, serta laporan kegiatan.
Hal tersebut menunjukkan bahwa pertanggungjawaban pendidikan memiliki makna yang lebih luas daripada sekadar mempertanggungjawabkan penggunaan uang. Pertanggungjawaban juga mencakup bagaimana sumber daya yang dimiliki lembaga digunakan untuk mendukung proses pendidikan yang benar-benar dirasakan dan dilaksanakan oleh peserta didik.
Sebagai contoh, apabila anggaran digunakan untuk mendukung kegiatan pembelajaran atau praktik keterampilan, maka lembaga perlu memiliki gambaran yang jelas mengenai kegiatan tersebut, siapa yang mengikuti, bagaimana kegiatan dilaksanakan, serta apa manfaat atau hasil pembelajaran yang diperoleh warga belajar. Dokumentasi yang baik akan membantu menunjukkan hubungan antara penggunaan sumber daya dengan pelaksanaan program pendidikan.
Dengan demikian, dokumen keuangan dan bukti transaksi merupakan satu bagian dari pertanggungjawaban, sedangkan bukti pelaksanaan kegiatan pendidikan menjadi bagian lain yang tidak kalah penting. Keduanya perlu berjalan selaras sehingga dapat memberikan gambaran yang utuh mengenai pengelolaan program di satuan pendidikan.
Pembelajaran yang benar-benar terlaksana juga menjadi indikator bahwa anggaran yang dikelola lembaga diarahkan untuk mendukung tujuan pendidikan. Oleh karena itu, budaya tertib administrasi perlu dibangun bersamaan dengan budaya pelaksanaan pembelajaran yang baik. Lembaga tidak hanya perlu tertib dalam mencatat penggunaan anggaran, tetapi juga memastikan bahwa anggaran tersebut memberikan dukungan nyata terhadap kegiatan pendidikan.
Hal ini menjadi pembelajaran penting dari kegiatan Monitoring dan Evaluasi di PKBM Homeschooling Kusalamitra. Administrasi, keuangan, dan proses pembelajaran seharusnya tidak berjalan sebagai bagian yang terpisah. Ketiganya perlu saling terhubung, mulai dari apa yang direncanakan, anggaran yang disiapkan, kegiatan yang dilaksanakan, hingga bukti dan laporan yang dihasilkan.
Dengan pola tersebut, pertanggungjawaban lembaga tidak hanya menunjukkan bahwa dana telah digunakan dan dicatat, tetapi juga menunjukkan untuk apa dana tersebut digunakan, kegiatan apa yang dilaksanakan, serta bagaimana penggunaannya mendukung proses dan kualitas pembelajaran. Inilah yang menjadi bagian penting dalam membangun tata kelola satuan pendidikan yang transparan, akuntabel, dan berorientasi pada kualitas layanan pendidikan.
Pengelolaan Dana BOP Menjadi Bagian dari Evaluasi
Selain administrasi satuan pendidikan, kegiatan Monev juga memberikan perhatian terhadap pengelolaan Dana BOP. Dana BOP memiliki peran dalam mendukung operasional penyelenggaraan pendidikan sehingga proses perencanaan, penggunaan, pencatatan, dan pertanggungjawabannya perlu dikelola dengan baik.
Dalam pengelolaan Dana BOP, perencanaan anggaran menjadi salah satu tahapan penting. Rencana kegiatan dan anggaran satuan pendidikan perlu disusun sebagai dasar dalam menentukan kebutuhan dan penggunaan dana. Oleh karena itu, dokumen seperti RKAS, rencana penggunaan dana, proposal, serta rencana dan anggaran biaya (RAB) menjadi bagian penting dalam proses perencanaan anggaran.
Perencanaan yang baik akan membantu lembaga memastikan bahwa penggunaan Dana BOP memiliki keterkaitan dengan kebutuhan penyelenggaraan program pendidikan. Anggaran tidak hanya perlu direncanakan, tetapi juga harus didukung oleh dokumen yang jelas sehingga proses pengelolaannya dapat dilakukan secara tertib dan mudah ditelusuri.
Masukan Terkait Proses Penganggaran BOP
Dari kegiatan Monitoring dan Evaluasi tersebut, PKBM Homeschooling Kusalamitra memperoleh beberapa masukan terkait administrasi lembaga satuan dan proses penganggaran Dana BOP. Masukan tersebut menjadi bahan evaluasi bagi lembaga untuk melakukan penyempurnaan terhadap sistem administrasi dan pengelolaan anggaran yang telah berjalan.
Proses penganggaran perlu dilakukan secara terencana dengan memperhatikan kebutuhan program dan kegiatan lembaga. Keselarasan antara perencanaan kegiatan, penganggaran, pelaksanaan, hingga pertanggungjawaban menjadi hal penting dalam menciptakan pengelolaan Dana BOP yang tertib.
Masukan yang diterima dalam kegiatan Monev menjadi kesempatan bagi PKBM Homeschooling Kusalamitra untuk meninjau kembali proses penganggaran yang telah dilakukan. Hal ini diharapkan dapat membantu lembaga dalam meningkatkan ketepatan perencanaan serta memperkuat dokumentasi pada setiap tahapan pengelolaan Dana BOP.
Penyaluran dan Pertanggungjawaban Dana BOP
Dalam pengelolaan Dana BOP, administrasi tidak berhenti pada tahap perencanaan anggaran. Dokumen yang berkaitan dengan penetapan lembaga penerima, penyaluran dana, rekening lembaga, rekening koran, hingga bukti transfer juga menjadi bagian penting dalam mendukung tertib administrasi keuangan.
Demikian pula dengan dokumen pertanggungjawaban penggunaan anggaran. Pencatatan keuangan melalui Buku Kas Umum (BKU), Buku Pembantu Bank, dan Buku Pembantu Pajak menjadi bagian dari administrasi yang mendukung transparansi pengelolaan keuangan lembaga.
Dokumen pembayaran dan bukti transaksi seperti kuitansi, nota, faktur, atau invoice juga menjadi dokumen pendukung yang penting dalam proses pertanggungjawaban. Kelengkapan bukti tersebut membantu lembaga dalam mendokumentasikan setiap penggunaan anggaran yang telah dilaksanakan.
Pengadaan Barang dan Pengelolaan Aset
Aspek lain yang berkaitan dengan pengelolaan Dana BOP adalah proses pengadaan barang dan jasa. Apabila terdapat pengadaan sarana pendukung kegiatan pendidikan, prosesnya perlu didukung dengan dokumen perencanaan, RAB, dokumen pengadaan, kontrak atau surat pesanan, hingga bukti pembayaran.
Barang yang telah diperoleh melalui proses pengadaan juga perlu didokumentasikan dan dicatat sebagai bagian dari inventaris lembaga. Pengelolaan inventaris menjadi penting agar lembaga memiliki catatan yang jelas mengenai sarana dan aset yang dimiliki serta digunakan untuk mendukung kegiatan pendidikan.
Dokumentasi serah terima barang melalui Berita Acara Serah Terima (BAST) juga menjadi salah satu bagian yang mendukung tertib administrasi pengadaan. Dengan administrasi yang lengkap, proses pengadaan dan pengelolaan aset dapat terdokumentasi secara lebih baik.
Perhatian terhadap Administrasi Pajak dan Honorarium
Pengelolaan anggaran juga berkaitan dengan administrasi perpajakan. Bukti setor pajak serta pencatatan pada buku pembantu pajak menjadi bagian yang perlu diperhatikan dalam administrasi keuangan lembaga. Hal tersebut menjadi bagian dari upaya menjaga tertibnya pengelolaan dan pertanggungjawaban keuangan.
Selain itu, administrasi pembayaran honor tutor atau narasumber juga perlu didukung dengan daftar penerima dan bukti pembayaran. Dokumentasi tersebut membantu memastikan bahwa setiap pengeluaran yang dilakukan lembaga memiliki bukti administrasi yang jelas dan dapat dipertanggungjawabkan.
Monev Menjadi Sarana Pembelajaran bagi Lembaga
Kegiatan Monitoring dan Evaluasi BPK di PKBM Homeschooling Kusalamitra tidak hanya dimaknai sebagai proses evaluasi terhadap dokumen administrasi. Lebih dari itu, kegiatan ini menjadi sarana pembelajaran bagi lembaga untuk memahami pentingnya tata kelola administrasi yang baik dan pengelolaan anggaran yang tertib.
Berbagai masukan yang disampaikan menjadi bahan refleksi bagi pengelola lembaga. Hal-hal yang masih perlu dilengkapi atau disempurnakan dapat ditindaklanjuti secara bertahap sehingga administrasi satuan pendidikan dan pengelolaan Dana BOP dapat semakin tertata.
Bagi satuan pendidikan nonformal seperti PKBM, tertib administrasi memiliki peran yang sangat penting. Administrasi yang baik dapat membantu lembaga dalam merencanakan program, melaksanakan kegiatan, melakukan evaluasi, serta menyusun laporan pertanggungjawaban secara lebih sistematis.
Pembelajaran bagi Satuan Pendidikan dari Kegiatan Monev
Kegiatan Monitoring dan Evaluasi yang dilaksanakan di PKBM Homeschooling Kusalamitra pada 11 September 2026 juga dapat menjadi pembelajaran bagi satuan pendidikan lainnya, khususnya dalam membangun budaya tertib administrasi dan pengelolaan anggaran. Monev dapat menjadi momentum bagi lembaga untuk melihat kembali apakah setiap kegiatan yang dilaksanakan telah didukung oleh perencanaan, dokumen pelaksanaan, bukti transaksi, serta laporan pertanggungjawaban yang memadai.
Dari proses tersebut, lembaga dapat mengambil pelajaran bahwa administrasi sebaiknya tidak dipersiapkan hanya ketika akan menghadapi pemeriksaan atau monitoring. Penataan dokumen perlu dilakukan sejak awal dan menjadi bagian dari kebiasaan kerja sehari-hari. Dengan demikian, ketika dilakukan monitoring dan evaluasi, lembaga dapat menunjukkan dokumen yang dibutuhkan secara lebih mudah, tertib, dan sistematis.
Satuan pendidikan juga dapat melakukan evaluasi internal secara berkala dengan membuat daftar pemeriksaan administrasi sederhana. Dokumen kelembagaan, data peserta didik, administrasi pembelajaran, perencanaan anggaran, bukti penggunaan dana, administrasi pajak, pengadaan barang, serta inventaris dapat diperiksa secara bertahap untuk memastikan tidak terdapat dokumen yang terlewat atau belum diperbarui.
Hal penting lainnya adalah memastikan adanya kesesuaian antara perencanaan, pelaksanaan, dan pertanggungjawaban. Kegiatan yang direncanakan perlu memiliki dasar anggaran yang jelas, pelaksanaannya didukung bukti kegiatan dan transaksi, sedangkan pertanggungjawabannya disusun berdasarkan dokumen yang dapat ditelusuri. Keterkaitan antarbagian tersebut akan membantu lembaga membangun tata kelola yang lebih tertib.
Pengalaman Monev di PKBM Homeschooling Kusalamitra menunjukkan bahwa tertib administrasi bukan sekadar memenuhi kebutuhan pemeriksaan, tetapi merupakan bagian dari upaya menjaga kualitas pengelolaan satuan pendidikan. Administrasi yang tertata membantu lembaga mengetahui apa yang telah direncanakan, apa yang telah dilaksanakan, berapa anggaran yang digunakan, serta bagaimana kegiatan tersebut dapat dipertanggungjawabkan.
Dengan demikian, lembaga lain dapat menjadikan pengalaman ini sebagai bahan refleksi untuk memperkuat administrasi masing-masing. Setiap satuan pendidikan tentu memiliki kondisi, program, dan kebutuhan yang berbeda sehingga dokumen yang diperlukan dapat menyesuaikan ketentuan dan karakteristik lembaga. Namun, prinsip utamanya tetap sama, yaitu tertib dalam perencanaan, tertib dalam pelaksanaan, tertib dalam pencatatan, serta tertib dalam pertanggungjawaban.
Membangun Tata Kelola yang Transparan dan Akuntabel
Pengelolaan Dana BOP yang tertib merupakan bagian dari upaya membangun tata kelola lembaga yang transparan dan akuntabel. Setiap tahapan mulai dari perencanaan, penganggaran, pelaksanaan, pencatatan, hingga pelaporan perlu memiliki dokumen pendukung yang memadai.
Melalui kegiatan Monev ini, PKBM Homeschooling Kusalamitra mendapatkan kesempatan untuk melihat kembali keseluruhan proses tersebut. Evaluasi tidak hanya menjadi bahan untuk memperbaiki kekurangan administrasi, tetapi juga menjadi upaya untuk mempertahankan praktik pengelolaan yang sudah berjalan dengan baik.
Masukan dari tim BPK diharapkan dapat membantu lembaga dalam memperkuat sistem administrasi dan penganggaran sehingga pengelolaan program pendidikan dapat berjalan semakin baik. Dengan administrasi yang tertib, lembaga juga akan memiliki dokumentasi yang lebih kuat dalam mendukung setiap kegiatan yang dilaksanakan.
Komitmen PKBM Homeschooling Kusalamitra untuk Terus Berbenah
PKBM Homeschooling Kusalamitra menyambut baik kegiatan Monitoring dan Evaluasi yang dilaksanakan bersama BPK, dengan pendampingan dari Irda Gunungkidul dan Dinas Pendidikan. Setiap masukan yang diberikan menjadi bahan penting bagi lembaga untuk melakukan perbaikan dan penyempurnaan dalam pengelolaan satuan pendidikan.
Ke depan, PKBM Homeschooling Kusalamitra berkomitmen untuk terus meningkatkan ketertiban administrasi lembaga, memperkuat dokumentasi kegiatan pembelajaran, serta melakukan perencanaan dan penganggaran Dana BOP secara lebih baik. Upaya tersebut dilakukan sebagai bagian dari peningkatan kualitas tata kelola lembaga secara berkelanjutan.
Kegiatan Monev juga menjadi pengingat bahwa kualitas penyelenggaraan pendidikan tidak hanya ditentukan oleh proses pembelajaran di dalam maupun di luar kelas. Tata kelola administrasi, perencanaan program, serta pengelolaan anggaran yang baik juga menjadi bagian penting dalam mendukung keberlangsungan dan kualitas layanan pendidikan.
Dengan adanya evaluasi dan masukan dari berbagai pihak, PKBM Homeschooling Kusalamitra diharapkan semakin siap melakukan pembenahan administrasi dan pengelolaan Dana BOP. Sinergi antara lembaga, pemerintah daerah, Dinas Pendidikan, dan pihak terkait menjadi bagian penting dalam mewujudkan pengelolaan satuan pendidikan yang tertib, transparan, akuntabel, dan berorientasi pada peningkatan kualitas pendidikan.
Bagi PKBM Homeschooling Kusalamitra, Monitoring dan Evaluasi BPK pada 11 September 2026 menjadi momentum untuk terus belajar, berbenah, dan meningkatkan kualitas tata kelola lembaga. Berbagai masukan yang diperoleh akan menjadi bahan evaluasi untuk memperkuat administrasi satuan pendidikan serta meningkatkan kualitas proses perencanaan dan penganggaran Dana BOP di masa yang akan datang.